A DeRE (Declaração de Regimes Específicos) é o documento fiscal eletrônico criado na Reforma Tributária do Consumo para apurar o IBS e a CBS em setores cuja tributação não segue o modelo padrão de débito e crédito. Muita gente ainda a trata como obrigação de qualquer empresa em regime específico, mas ela alcança apenas um grupo delimitado de fornecimentos previsto em lei.
Neste artigo, você vê o que é a DeRE, quem precisa entregá-la, quando cada etapa da obrigatoriedade começa e como funciona a transmissão dos eventos.
Você vai ler:
- Declaração de Regimes Específicos (DeRE): Contexto e Especificações
- Quem é obrigado a entregar a DeRE?
- Quando a DeRE passa a ser obrigatória?
- Como funciona a entrega da DeRE?
- A ordem de transmissão dos eventos importa
- O que a DeRE muda na rotina do escritório contábil?
- DeRE no sistema contábil da Makro
- Conclusão
- Perguntas Frequentes
Declaração de Regimes Específicos (DeRE): Contexto e Especificações
A DeRE é o documento fiscal eletrônico da Reforma Tributária do Consumo que viabiliza a apuração do IBS e da CBS nos fornecimentos sujeitos a regimes específicos. Ela se apoia na LC nº 214/2025, e a LC nº 227/2026 traz os dispositivos operacionais para implementá-la.
Ela existe porque, nesses setores, a base de cálculo não corresponde ao preço da operação. Depende de apurações com margens e de controles próprios de deduções, algo que o modelo padrão de débito e crédito não comporta. Por isso, esses fornecimentos pedem uma escrituração própria.
A diferença em relação às obrigações anteriores é que a DeRE não se limita a registrar operações passadas. Ela alimenta diretamente o Motor de Cálculo do IBS e da CBS e permite à administração tributária processar a Apuração Assistida. Na prática, um erro de escrituração aqui afeta a apuração do tributo. A declaração também viabiliza a não cumulatividade para os adquirentes. Por isso, o tema interessa até a quem nunca vai entregá-la.
Quem é obrigado a entregar a DeRE?
A obrigação decorre do tipo de fornecimento realizado, e não do porte da empresa nem do regime de apuração do IRPJ. Lucro Real, Presumido ou Simples Nacional não definem isso por si só.
Segundo a LC nº 214/2025, devem entregar a DeRE as pessoas jurídicas que realizam:
- serviços financeiros (art. 182);
- serviços remunerados por tarifas e comissões prestados por instituições financeiras, quando sujeitos às normas gerais de incidência (art. 184);
- operações de crédito entre o emissor e o portador de instrumento de pagamento (§ 2º do art. 214);
- planos de assistência à saúde (art. 234);
- planos de assistência funerária (art. 236);
- planos de assistência à saúde de animais domésticos (art. 243);
- concursos de prognósticos (art. 244).
A lista pode crescer: ato conjunto do CGIBS e da RFB pode incluir outros fornecimentos na obrigação.
Estar em regime específico não significa entregar a DeRE
A confusão mais comum é tratar “regime específico” e “obrigado à DeRE” como sinônimos. Não são.
A LC nº 214/2025 prevê regimes específicos para outros segmentos, como:
- bares e restaurantes;
- hotelaria e parques de diversão e temáticos;
- transporte coletivo de passageiros;
- agências de turismo;
- combustíveis;
- operações com bens imóveis.
Esses segmentos têm regras próprias de apuração, mas não constam na lista de fornecimentos obrigados à DeRE. Estar em regime específico, por si só, não cria a obrigação: o fornecimento precisa estar entre os previstos para a declaração.
Na carteira do escritório, isso significa conferir o fornecimento de cada cliente antes de concluir que ele entrega a DeRE. Construtora, revenda de combustível, hotel e restaurante, por exemplo, não aparecem hoje entre os fornecimentos listados.
Quando a DeRE passa a ser obrigatória?
O cronograma consta do Ato Conjunto RFB/CGIBS nº 4, de 30 de julho de 2026:
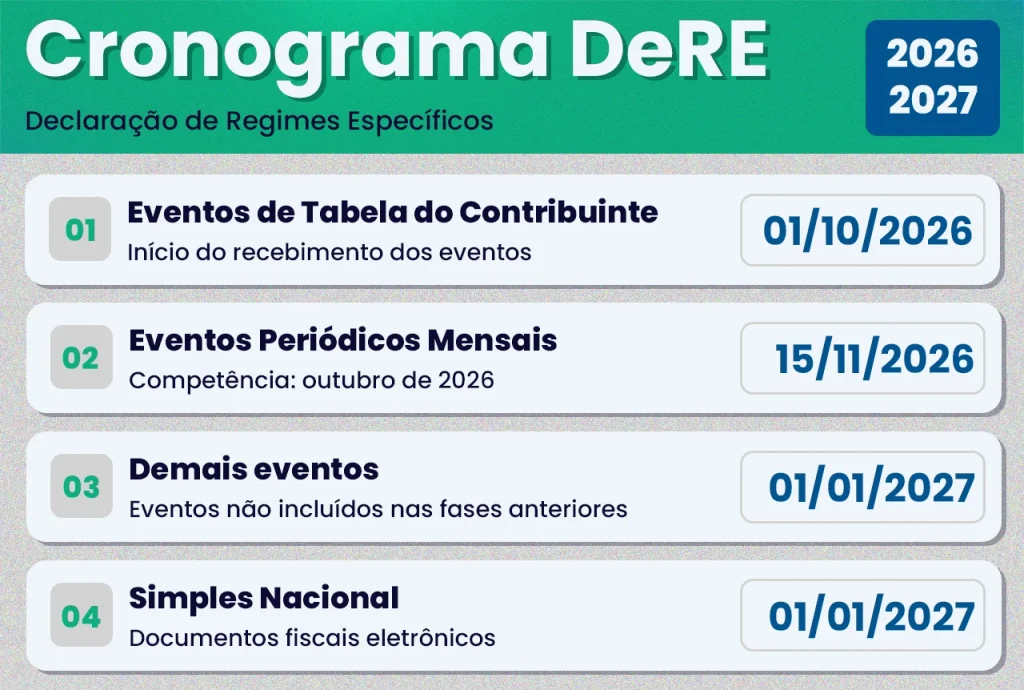
O dia 1º de outubro de 2026 não é prazo final de entrega. É o termo inicial de recepção e vigência cadastral: a partir dele, o ambiente da DeRE passa a receber os eventos de tabela, que precisam estar processados com sucesso antes do envio dos eventos periódicos de outubro.
A regra que permanece é esta: os eventos periódicos mensais vencem no dia 15 do mês seguinte à competência, sem prorrogação se a data cair em sábado, domingo ou feriado, conforme o Manual de Orientação da DeRE (cap. III, item 2.1.2). Confira a versão vigente no portal do Sped.
Como funciona a entrega da DeRE?
A DeRE é organizada em eventos eletrônicos em XML, assinados digitalmente e transmitidos conforme o leiaute, os schemas e as regras de validação da documentação técnica oficial. Os principais eventos são:
- D-1001: Informações do Contribuinte
- D-1011: Plano Geral de Contas Comentado (PGCC)
- D-1101: Balancete Mensal
- D-1106: Identificação de Aplicações Financeiras, quando houver obrigatoriedade
- D-1121: Relação de Deduções Utilizadas na Apuração
- D-2101: Débito em Operações com Títulos de Dívida com Oferta Pública, quando aplicável ao setor financeiro
- D-1199: Fechamento Mensal
O D-1199 pede atenção especial: ele consolida a escrituração e tem natureza de confissão de dívida. Por isso, fechar o mês com dado incorreto pesa mais do que um erro formal.
Leia mais:
A ordem de transmissão dos eventos importa
CGIBS e RFB orientam transmitir primeiro os eventos de tabela (D-1001 e D-1011), aguardar o processamento com sucesso, corrigir as inconsistências apontadas e só então enviar os eventos periódicos.
Eles também recomendam não enviar no mesmo lote eventos com dependência lógica. Se o D-1011 (PGCC atualizado) e o D-1101 (balancete) forem juntos e o PGCC for rejeitado, o balancete pode ser processado com base na versão anterior do plano de contas. O balancete passa, mas validado contra um cadastro desatualizado.
O que a DeRE muda na rotina do escritório contábil?
- Triagem de carteira: Comece mapeando, cliente por cliente, quais fornecimentos se enquadram nos artigos da LC nº 214/2025 citados acima. Essa triagem é um serviço consultivo, e não uma tarefa de rotina.
- Cadastro contábil: O D-1011 exige um plano de contas comentado e validado pelo ambiente da DeRE. Um plano de contas desorganizado deixa de ser problema interno e passa a gerar rejeição.
- Risco: A DeRE é obrigação acessória, e o descumprimento se sujeita às regras gerais de omissão, mas o regime de penalidades ainda depende de normatização. O risco imediato é operacional: rejeição entre eventos dependentes e Apuração Assistida alimentada com dado inconsistente.
- Sistema e calendário: A entrega mensal no dia 15 passa a conviver com o fechamento contábil. O sistema contábil da Makro já conta com a tabela de eventos (para consulta), a tabela de códigos de tributação, que vincula os códigos da DeRE às contas do plano de contas, e o cadastro inicial do contribuinte (registro 1001).
A apuração por margem exige interpretação técnica. Por isso, quem domina os regimes específicos abre espaço para uma atuação consultiva junto ao cliente.
DeRE no sistema contábil da Makro
O sistema contábil da Makro já está preparado para a DeRE. Ele ajuda o contador a organizar as informações que a declaração exige antes da entrega e faz parte das atualizações que a Makro vem lançando para a transição da Reforma Tributária. Sendo assim, hoje você pode:
- Vincular as contas aos códigos de tributação da DeRE. No cadastro do plano de contas, cada conta analítica recebe o código do regime de tributação, com a indicação de conta mista quando ela reúne valores com tratamentos fiscais diferentes.
- Preencher o cadastro inicial do contribuinte. Nele, você informa a data inicial, o perfil tributário, o regime principal (e o secundário, se houver) e a atividade principal.
- Consultar as tabelas de eventos e de códigos de tributação. Cada código tem uma descrição, que ajuda a conferir onde ele se aplica.
Como a DeRE alimenta a Apuração Assistida, um código vinculado de forma errada pode gerar débito a mais. Por isso, confirme o enquadramento do cliente e leia a descrição do código antes de salvar, como a mentora Jéssica explica no Makro Responde sobre a DeRE.
Conclusão
Em suma, a DeRE é a escrituração dos regimes específicos: alcança um grupo delimitado de fornecimentos e apura o tributo, em vez de apenas informá-lo. Antes de qualquer preparação, mapeie a carteira para confirmar quem está de fato obrigado e valide o plano de contas antes da primeira entrega periódica.
Por fim, vale lembrar que a Makro está acompanhando cada fase da Reforma Tributária e atualizando o sistema contábil para entregar ao contador uma ferramenta completa nessa transição. E, a DeRE é uma dessas frentes. É um compromisso da Makro entregar ao contador um sistema contábil completo e 100% atualizado, com os melhores recursos e funcionalidades para que você possa focar no que realmente importa: seu cliente! E assim, conseguir mais praticidade na sua rotina.
Quer ver como funciona na prática? Experimente o plano gratuito da Makro.
Perguntas Frequentes
A DeRE é a Declaração de Regimes Específicos, uma nova obrigação acessória criada no contexto da Reforma Tributária do Consumo. Tem como objetivo detalhar a apuração da CBS em empresas enquadradas em regimes fiscais diferenciados.
A DeRE está inserida na Reforma Tributária do Consumo, instituída pela Emenda Constitucional nº 132/2023.
Prestadores de serviços financeiros, operadoras de planos de assistência à saúde, incluindo planos funerários e de saúde animal, e entidades que explorem concursos de prognósticos.
Já estão disponíveis o Manual de Usuário (v1.0.00), os Leiautes (v1.0.0), os Arquivos XSD (v1.0.0) e uma seção de Perguntas Frequentes com os principais questionamentos sobre a declaração.

 Gi, Gestora Inteligente