A Demonstração de Lucros ou Prejuízos Acumulados (DLPA) é um relatório contábil importante para acompanhar os resultados de uma empresa. Por meio dela, é possível identificar o destino dado ao lucro do exercício, além das movimentações que afetaram o saldo de lucros ou prejuízos acumulados.
Neste artigo, você vai entender o que é a DLPA, para que serve, quais empresas devem apresentá-la e como elaborar essa demonstração corretamente.
Você vai ler:
O que é DLPA?
A Demonstração de Lucros ou Prejuízos Acumulados (DLPA) é um dos relatórios financeiros mais importantes para uma empresa. Esse documento detalha como a empresa geriu seus lucros ou prejuízos líquidos ao longo do tempo, registrando lucros acumulados, dividendos distribuídos, ajustes de períodos anteriores e outras informações cruciais.
O principal objetivo da DLPA é esclarecer a situação patrimonial da empresa e seus resultados durante o período analisado. Funciona como um mapa, mostrando de onde vêm os recursos e como foram utilizados, essencial para uma compreensão completa da saúde financeira da empresa.
Qual a importância da DLPA na contabilidade?
A DLPA é importante para a contabilidade porque permite acompanhar como os lucros ou prejuízos acumulados de uma empresa se modificam ao longo de determinado período. Por meio desse relatório, é possível identificar o resultado do exercício, os ajustes de períodos anteriores e a destinação dos lucros.
Essas informações auxiliam no planejamento financeiro e na tomada de decisões, principalmente em relação à distribuição de lucros e à constituição de reservas. Além disso, a demonstração oferece aos sócios, acionistas e investidores maior transparência sobre a utilização dos resultados da empresa.
Outro ponto importante é que a DLPA apresenta os valores destinados à distribuição de dividendos. Dessa forma, permite acompanhar parte das movimentações relacionadas ao patrimônio líquido.
A Demonstração de Lucros ou Prejuízos Acumulados complementa as informações do Balanço Patrimonial e da Demonstração do Resultado do Exercício (DRE).
Para que serve a DLPA?
A DLPA serve para demonstrar as movimentações dos lucros ou prejuízos acumulados de uma empresa durante determinado período. Com isso, é possível identificar os ajustes realizados, a destinação dos resultados e os valores transferidos para reservas ou dividendos.
Na prática, essa demonstração possui diferentes finalidades, entre as quais se destacam:
- Acompanhamento dos lucros ou prejuízos acumulados: permite verificar as movimentações que afetaram o saldo de resultados acumulados da empresa. Dessa forma, sócios e acionistas podem compreender melhor a evolução desses valores ao longo do período.
- Distribuição de dividendos: apresenta os valores dos lucros destinados aos acionistas, contribuindo para o acompanhamento da distribuição dos resultados. No entanto, a definição dos dividendos distribuíveis também depende das regras legais e societárias aplicáveis.
- Transparência contábil: evidencia como os resultados foram destinados, incluindo a constituição de reservas e a distribuição de dividendos.
- Apoio à tomada de decisões: fornece informações que podem auxiliar gestores e sócios na avaliação da destinação dos lucros. Além disso, quando analisada em conjunto com outras demonstrações contábeis, contribui para decisões relacionadas à retenção de resultados.
Leia também:
A DLPA é obrigatória?
A elaboração da DLPA é regulamentada pela Lei nº 6.404/1976, conhecida como Lei das Sociedades por Ações (Lei das S.A.). Além dela, existem normas contábeis e regulamentações que orientam a apresentação dessa demonstração.
O artigo 186 da Lei nº 6.404/1976 estabelece as informações que devem constar na DLPA:
Art. 186. A demonstração de lucros ou prejuízos acumulados discriminará:
I – o saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial;
II – as reversões de reservas e o lucro líquido do exercício;
III – as transferências para reservas, os dividendos, a parcela dos lucros incorporada ao capital e o saldo ao fim do período.
§ 1º Como ajustes de exercícios anteriores serão considerados apenas os decorrentes de efeitos da mudança de critério contábil, ou da retificação de erro imputável a determinado exercício anterior, e que não possam ser atribuídos a fatos subseqüentes.
§ 2º A demonstração de lucros ou prejuízos acumulados deverá indicar o montante do dividendo por ação do capital social e poderá ser incluída na demonstração das mutações do patrimônio líquido, se elaborada e publicada pela companhia.
Além da Lei das S.A., outras normas contábeis também devem ser consideradas na elaboração e apresentação das demonstrações financeiras.
CPC: O Comitê de Pronunciamentos Contábeis emite pronunciamentos técnicos que orientam a elaboração das demonstrações contábeis. Entre eles, está o CPC 26 (R1), que trata da apresentação das demonstrações contábeis e serviu de base para a NBC TG 26.
CVM: A Comissão de Valores Mobiliários estabelece regras para a apresentação e divulgação das informações contábeis das companhias abertas. Essas exigências buscam garantir maior transparência e confiabilidade aos dados apresentados ao mercado.
Como é estruturada a DLPA?
Como vimos, a DLPA apresenta informações relacionadas à destinação dos lucros da empresa, evidenciando as movimentações que ocorreram no saldo de lucros ou prejuízos acumulados durante determinado período.
A estrutura da DLPA é composta pelos seguintes elementos:
- Saldo inicial de lucros ou prejuízos acumulados;
- Ajustes de exercícios anteriores;
- Reversão de reservas de lucros;
- Resultado líquido do período;
- Transferências para reservas;
- Dividendos distribuídos;
- Outras movimentações relevantes;
- Saldo final de lucros ou prejuízos acumulados.
Quais informações devem constar na DLPA?
Para entender melhor como essa demonstração funciona, confira o que representa cada um desses elementos.
Saldo inicial de lucros ou prejuízos acumulados
Representa o saldo de lucros ou prejuízos acumulados do período anterior, transferido para o período atual. Quando há lucros acumulados, o saldo é positivo. Já quando existem prejuízos acumulados, o valor é negativo.
Ajustes de exercícios anteriores
Registra os ajustes contábeis relacionados a exercícios anteriores que afetam o saldo acumulado, como a correção de erros e os efeitos de mudanças em critérios contábeis. Esses ajustes permitem corrigir informações de períodos anteriores sem comprometer o resultado do exercício atual.
Reversão de reservas de lucros
Apresenta os valores transferidos das reservas de lucros para a conta de lucros ou prejuízos acumulados. Essas reversões podem ocorrer, por exemplo, quando uma reserva deixa de ter a finalidade para a qual foi constituída ou quando seus recursos são destinados conforme as regras contábeis e societárias aplicáveis.
Resultado líquido do período
Apresenta o lucro ou prejuízo líquido apurado pela empresa durante o exercício. Quando há lucro, o valor é adicionado ao saldo acumulado. Por outro lado, quando ocorre prejuízo, o valor é deduzido desse saldo.
Transferências para reservas
Registra os valores do lucro destinados à constituição de reservas, conforme as necessidades da empresa e as exigências legais. Essas reservas podem ser utilizadas para diferentes finalidades, como retenção de lucros para investimentos e formação de reserva legal.
Dividendos distribuídos
Apresenta os valores dos lucros destinados à distribuição de dividendos aos acionistas. Esses valores são deduzidos do saldo de lucros acumulados, conforme a destinação aprovada e as regras societárias aplicáveis.
Outras movimentações
Apresenta outras movimentações que afetam o saldo de lucros ou prejuízos acumulados, como a parcela dos lucros incorporada ao capital social e outras destinações previstas na legislação.
Saldo final de lucros ou prejuízos acumulados
Representa o saldo apurado ao final do período contábil, considerando o saldo inicial, os ajustes de exercícios anteriores, o resultado líquido do período, as reversões de reservas e as destinações realizadas. Esse valor demonstra a posição dos lucros ou prejuízos acumulados ao término do exercício e serve de referência para o período seguinte.
É importante ressaltar que a apresentação da DLPA deve seguir as normas contábeis e a legislação aplicável à empresa, considerando as particularidades de sua estrutura societária.
Quem está obrigado a DLPA?
A elaboração da DLPA é exigida das sociedades por ações, sejam elas de capital aberto ou fechado. As sociedades de grande porte também devem observar as disposições da Lei das S.A. sobre a elaboração das demonstrações financeiras, mesmo quando possuem outra natureza jurídica.
Entretanto, as informações da DLPA podem ser apresentadas na Demonstração das Mutações do Patrimônio Líquido (DMPL).
Isso porque a DMPL apresenta as movimentações de todas as contas do patrimônio líquido, incluindo os lucros ou prejuízos acumulados. Dessa forma, quando a empresa elabora a DMPL com todas as informações exigidas, não precisa apresentar a DLPA separadamente. Essa possibilidade está prevista no artigo 186, § 2º, da Lei nº 6.404/1976.
Vale lembrar que a obrigatoriedade da DLPA não depende apenas do regime tributário da empresa. Também devem ser considerados sua natureza jurídica, seu porte e as normas contábeis aplicáveis.
Qual a diferença entre DMPL e DLPA?
A principal diferença entre a DLPA e a DMPL está nas informações apresentadas por cada demonstração. Enquanto a DLPA é simples e apresenta as movimentações dos lucros ou prejuízos acumulados, a DMPL oferece uma visão ampla do patrimônio líquido da empresa.
A Demonstração das Mutações do Patrimônio Líquido (DMPL) reúne as alterações ocorridas em todas as contas do patrimônio líquido. Isso inclui o capital social, as reservas de capital, as reservas de lucros e os lucros ou prejuízos acumulados.
Já a DLPA concentra essas informações nas movimentações dos resultados acumulados, como ajustes de exercícios anteriores, reversões de reservas e destinação dos lucros.
Como fazer DLPA?
A elaboração de relatórios contábeis pode demandar bastante tempo dos contadores, principalmente quando os processos são realizados manualmente. Por isso, contar com um sistema contábil facilita a organização dos dados e agiliza a emissão das demonstrações financeiras.
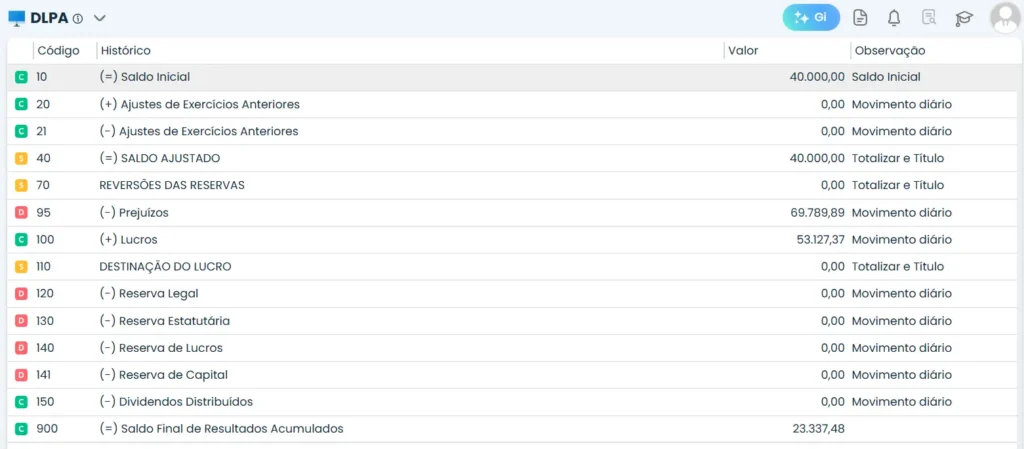
O Sistema Contábil Makro auxilia na elaboração da DLPA, reunindo as informações contábeis necessárias em um único ambiente. Com isso, o contador consegue consultar os dados e gerar relatórios práticos.
Na imagem abaixo, veja como o Sistema Makro apresenta as informações para a elaboração da DLPA, facilitando a conferência dos valores e a emissão do relatório.
Perguntas frequentes
DLPA significa Demonstração de Lucros ou Prejuízos Acumulados. É uma demonstração contábil que apresenta as movimentações dos lucros ou prejuízos acumulados de uma empresa durante determinado período.
A DLPA é elaborada com base nos registros contábeis da empresa. Para isso, são considerados o saldo inicial, os ajustes de exercícios anteriores, o resultado líquido do período e a destinação dos lucros, até a apuração do saldo final.
A DLPA apresenta as movimentações dos lucros ou prejuízos acumulados. Já a DMPL abrange todas as alterações no patrimônio líquido da empresa, incluindo capital social, reservas e resultados acumulados.
Sim. A Demonstração das Mutações do Patrimônio Líquido (DMPL) pode substituir a apresentação separada da DLPA, desde que contenha todas as informações exigidas para essa demonstração, conforme previsto no artigo 186, § 2º, da Lei nº 6.404/1976.

 Gi, Gestora Inteligente