Contador, imagine o cenário: seu cliente de outro estado devolveu uma mercadoria que você revendeu. Na hora de escriturar a entrada, só um código serve: o CFOP 2202. Se ele estiver errado, a escrituração sai torta, o SPED acusa inconsistência e o estorno dos tributos fica difícil de sustentar. Portanto, neste artigo, você vê quando usar o CFOP 2202, como tratar ICMS, PIS e COFINS nessa devolução e quais erros evitar na rotina dos seus clientes.
Você vai ler:
- O que é o CFOP 2202 e o que ele classifica?
- CFOP 2202 ou 1202: qual código usar em cada situação
- Como emitir a nota fiscal de devolução com CFOP 2202
- Tratamento tributário: ICMS, PIS e COFINS na devolução com CFOP 2202
- Erros mais comuns ao usar o CFOP 2202 (e como o contador evita)
- Conclusão
- Perguntas Frequentes
O que é o CFOP 2202 e o que ele classifica?
O CFOP 2202 é o Código Fiscal de Operações e Prestações que registra a entrada de mercadoria devolvida por cliente de outro estado, desde que ela tenha sido adquirida de terceiros, ou seja, revendida sem industrialização. O nome oficial na tabela é devolução de venda de mercadoria adquirida ou recebida de terceiros. A tabela segue o Convênio SINIEF s/nº, de 1970, e suas atualizações.
Os quatro dígitos ajudam a fixar a regra:
- 2: entrada interestadual, com origem em outro estado
- 2: grupo das devoluções de venda
- 02: mercadoria adquirida ou recebida de terceiros
Duas condições precisam valer ao mesmo tempo: o cliente está em outra UF e a mercadoria foi revendida sem industrialização. Se uma delas falhar, o código muda. Um exemplo: uma distribuidora paulista vendeu para um varejista do Paraná e recebeu a mercadoria de volta. Sendo assim, essa entrada leva o CFOP 2202.
CFOP 2202 ou 1202: qual código usar em cada situação
Os dois códigos servem para mercadoria de terceiros. O que muda é a UF do cliente em relação à sua empresa.
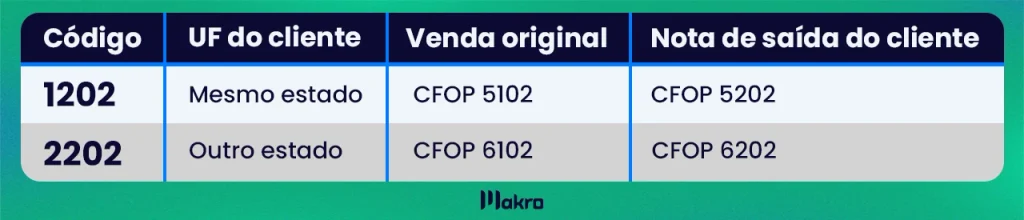
Vendeu com CFOP 6102 para outro estado e o cliente devolveu? A entrada é 2202. Vendeu com CFOP 5102 dentro do estado? A entrada é 1202. Usar o 2202 numa devolução interna gera inconsistência na EFD e pode comprometer o estorno do ICMS.
Outros códigos próximos também pedem atenção:
- Devolução vinda do exterior: 3202. Como envolve regras aduaneiras próprias, ela fica fora do escopo deste artigo. foi fabricado pelo próprio estabelecimento, os códigos mudam para 1201 e 2201, respectivamente.
- Produção própria: 1201 (mesmo estado) ou 2201 (outro estado).
- Mercadoria com substituição tributária: 1411 (mesmo estado) ou 2411 (outro estado). Nesse caso, o ressarcimento do ICMS-ST retido segue o RICMS de cada UF, com base no Convênio ICMS 142/2018.
Como emitir a nota fiscal de devolução com CFOP 2202
Quando o cliente é contribuinte do ICMS, ele emite a NF-e de devolução com CFOP 6202, e sua empresa escritura essa nota como entrada com CFOP 2202. Se o cliente não é contribuinte, o próprio vendedor emite a nota de entrada.
Estes campos merecem atenção redobrada:
- CFOP: 6202 na nota emitida pelo cliente e 2202 na entrada do vendedor.
- Natureza da operação: devolução de compra para comercialização, na nota do cliente.
- Finalidade da NF-e: devolução de mercadoria.
- Tributação: mesma base de cálculo e mesma alíquota da nota original, conforme o Convênio ICMS 54/2000.
- Nota de origem: chave de acesso da NF-e de venda. Pelas regras mais recentes da NT 2025.002-RTC, a referência passa a ser feita por item, com o número do item devolvido.
Sem esse vínculo com a nota original, o Fisco não consegue rastrear a operação e o estorno do ICMS pode ser questionado. Já o prazo para emitir a devolução e aproveitar o crédito muda conforme a UF e o tipo de cliente, então consulte o RICMS do estado antes de orientar a emissão.
A Reforma Tributária do consumo também trouxe novidades para a NF-e de devolução. Vale acompanhar as versões da NT 2025.002-RTC no Portal Nacional da NF-e.
Tratamento tributário: ICMS, PIS e COFINS na devolução com CFOP 2202
A devolução com CFOP 2202 mexe na apuração de três tributos e no resultado do período.
ICMS
A devolução permite recuperar o ICMS debitado na venda original. O valor entra na apuração como crédito e reduz o imposto a recolher. Para isso, a nota de devolução precisa repetir a base de cálculo e a alíquota da venda e referenciar a nota original. Sem esses dois pontos, o Fisco pode glosar o crédito.
PIS e COFINS
No regime não cumulativo, em regra o do Lucro Real, a devolução gera crédito sobre a mercadoria devolvida. O direito existe quando a receita da venda foi tributada nesse regime e integrou o faturamento do mês ou de mês anterior (art. 3º, VIII, das Leis 10.637/2002 e 10.833/2003). A escrituração acontece na EFD-Contribuições. No regime cumulativo, em regra o do Lucro Presumido, a devolução reduz o faturamento que compõe a base de cálculo, mas não gera crédito.
Estoque e DRE.
A mercadoria volta ao estoque pelo custo, não pelo preço de venda. No DRE, a devolução entra como dedução da receita bruta e afeta a margem do período. Por isso, vale revisar o fechamento do mês quando há devoluções interestaduais relevantes.
Leia mais:
Erros mais comuns ao usar o CFOP 2202 (e como o contador evita)
Quase sempre o problema não está no código em si, e sim num detalhe que passa batido na correria do fechamento. Estes são os mais frequentes:
- Usar o 2202 em devolução interna. Cliente no mesmo estado pede o 1202. O código errado gera inconsistência na EFD e atrapalha o cruzamento com a nota de venda.
- Usar o 2202 para produção própria. Mercadoria fabricada pelo estabelecimento leva o 2201. O final 02 indica mercadoria de terceiros.
- Usar o 2202 em mercadoria com ICMS-ST. Nesse caso, o código é o 2411.
- Não referenciar a nota original. É o erro mais silencioso: a nota entra, o lançamento parece certo, mas o estorno do ICMS fica vulnerável a questionamento.
- Ignorar o prazo do estado. Antes de orientar o cliente a emitir a nota, confira no RICMS da UF se ainda dá tempo de aproveitar o crédito.
- Tratar troca como devolução simples. Troca são duas operações: a entrada do retorno, com CFOP 2202, e uma nova saída para a mercadoria enviada em substituição. Fazer só uma delas deixa a escrituração incompleta.
Conclusão
Por fim, o CFOP 2202 só funciona quando três coisas andam juntas: o código certo, a tributação igual à da nota original e a referência correta a essa nota. Errar um desses pontos aparece no cruzamento do SPED e pode custar o estorno de ICMS a que o cliente tem direito. Portanto, quem domina essa classificação protege o cliente de autuações e corta retrabalho, porque devolução lançada errada volta como problema na apuração.
Para consultar a tabela CFOP completa e encontrar o código certo para cada operação sem margem de dúvida, o Sistema contábil da Makro disponibiliza a tabela atualizada direto no ambiente de trabalho. Acesse o artigo completo sobre a Tabela CFOP e, se ainda não conhece o sistema, experimente o Plano Gratuito, desenvolvido de contador para contador, para simplificar exatamente esse tipo de rotina.
Perguntas Frequentes
É o código fiscal que registra a entrada interestadual de mercadoria devolvida por um cliente de outro estado, desde que essa mercadoria tenha sido adquirida de terceiros — ou seja, revendida sem industrialização pelo estabelecimento.
O critério é a localização do cliente: se ele está no mesmo estado, o código é 1202. Se está em outro estado, é 2202. A origem da mercadoria, adquirida de terceiros, é a mesma nos dois casos.
Use o 2202 quando a mercadoria devolvida foi adquirida de terceiros (revenda). O 2201 se aplica quando o produto foi fabricado pelo próprio estabelecimento. O que muda é a origem do produto, não a operação de devolução.
Se o cliente é contribuinte do ICMS, ele emite a nota de saída com CFOP 6202 e o vendedor registra a entrada com 2202. Se o cliente não é contribuinte, o próprio vendedor emite a nota de entrada diretamente com o 2202.

 Gi, Gestora Inteligente