O CFOP 5405 aparece com frequência na rotina fiscal de escritórios que atendem clientes do comércio varejista e da distribuição, e mesmo assim ainda gera dúvidas na hora de aplicar. O motivo quase sempre é o mesmo: não é o código em si que confunde, é identificar corretamente a posição do cliente na cadeia de substituição tributária antes de emitir a nota.
Neste artigo, abordamos o que o 5405 classifica, em quais situações ele deve ser usado, como se diferencia de outros códigos do mesmo grupo e quais combinações de CST e CSOSN garantem a conformidade da NF-e.
Você vai ler:
- O que é o CFOP 5405 e qual operação ele identifica?
- Quando o CFOP 5405 deve ser usado: as condições obrigatórias
- Como confirmar se a mercadoria do seu cliente tem substituição tributária
- CFOP 5405 vs. 5403: a diferença que mais gera erro no faturamento
- CFOP 5405 vs. 5102: quando cada um se aplica na revenda interna
- CST e CSOSN corretos para o CFOP 5405
- CFOP 5405 e a Reforma Tributária: o que muda durante a transição?
- Conclusão
- Perguntas Frequentes
O que é o CFOP 5405 e qual operação ele identifica?
Definido pelo Convênio SINIEF s/n de 15 de dezembro de 1970 e mantido na Tabela CFOP vigente, o CFOP 5405 classifica a venda interna de mercadoria adquirida ou recebida de terceiros, sujeita ao regime de substituição tributária, quando a empresa vendedora atua como contribuinte substituído. Sendo assim, cada dígito carrega uma informação objetiva:
- o “5” indica operação de saída dentro do próprio estado;
- o “4” posiciona o código no grupo de saídas com substituição tributária;
- e o “05” especifica que o vendedor é o substituído, não o responsável pela retenção do imposto, mas quem já recebeu a mercadoria com o ICMS-ST recolhido na etapa anterior.
Na prática, é um código que aparece com frequência na carteira de clientes do varejo e da distribuição: farmácias, mercados, lojas de autopeças, distribuidoras de bebidas. Portanto, identificar corretamente quando ele se aplica é responsabilidade do departamento fiscal do escritório, não do cliente.
Contribuinte substituído: qual é o papel do seu cliente nessa cadeia?
O contribuinte substituído é quem compra a mercadoria de um fabricante ou importador que já reteve e recolheu o ICMS-ST sobre toda a cadeia subsequente. Quando esse cliente revende o produto, seja para outro estabelecimento ou para o consumidor final, ele não recolhe ICMS novamente sobre aquela operação. Ou seja, o imposto já foi quitado na origem.
O ponto crítico que o contador deve entender está aqui: antes de parametrizar qualquer regra tributária no sistema, é preciso confirmar a posição real do cliente na cadeia. Se ele comprou de um substituto e vai revender dentro do estado, o CFOP é 5405. Se ele é o próprio responsável pela retenção, a operação muda completamente, e o código também.
Quando o CFOP 5405 deve ser usado: as condições obrigatórias
Três condições precisam estar presentes ao mesmo tempo para o uso correto do 5405. Se qualquer uma delas não se sustentar, o CFOP muda:
- Operação interna: a venda ocorre dentro do mesmo estado. Para operações interestaduais com ST, o código correto é o 6405.
- Mercadoria sujeita ao regime de substituição tributária: o produto precisa constar na lista de ST da SEFAZ do estado e ter o ICMS retido em etapa anterior.
- Empresa na condição de substituída: o cliente vende o produto, mas não é o responsável pela retenção do imposto. Quem retém é o substituto (fabricante ou importador).
Produtos que aparecem com frequência nesse enquadramento na carteira dos escritórios: autopeças, bebidas, combustíveis, material elétrico, perfumaria e medicamentos. São segmentos onde o erro de classificação fiscal é recorrente, e onde o impacto de um CFOP errado aparece rápido na apuração.
Como confirmar se a mercadoria do seu cliente tem substituição tributária
O caminho mais direto é consultar a NCM do produto no Convênio ICMS 142/2018, disponível no site do Confaz, que reúne os segmentos sujeitos à substuição tributária em âmbito nacional. Para confirmar se o regime está ativo no estado do cliente, é preciso verificar os protocolos e convênios bilaterais vigentes, já que a ST não funciona de forma uniforme em todo o território.
Na prática, um atalho confiável está na própria nota fiscal de entrada: se o fornecedor destacou o CEST (Código Especificador da Substituição Tributária), o produto está em ST e o ICMS foi retido na origem. Esse dado é o ponto de partida para a parametrização correta no sistema contábil.
CFOP 5405 vs. 5403: a diferença que mais gera erro no faturamento
Os dois códigos pertencem ao grupo 5400, saídas com substituição tributária, e essa proximidade é o que confunde. A diferença está na posição de quem emite a nota dentro da cadeia tributária.
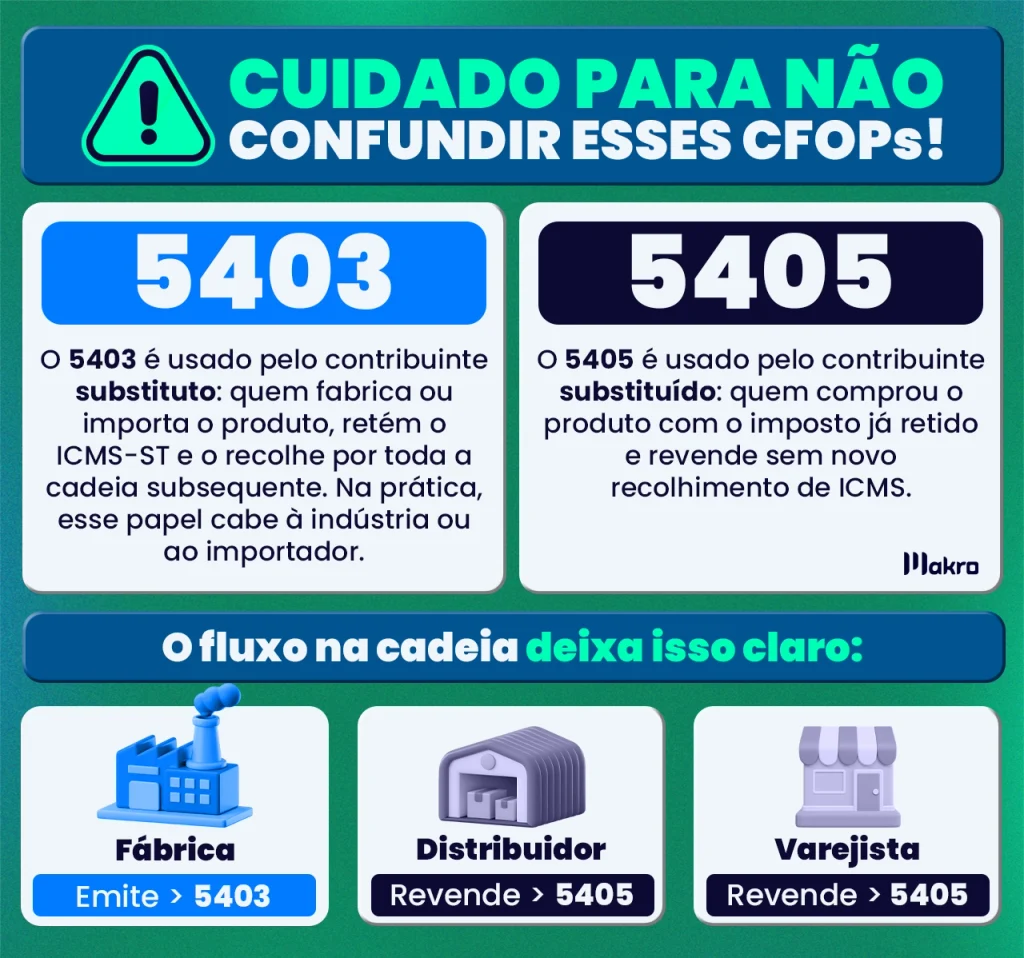
Para o contador, o diagnóstico começa na nota de entrada do cliente. Se o fornecedor emitiu com CFOP 5403, o ICMS-ST já foi retido, e a saída do cliente é, obrigatoriamente, 5405. Parametrizar o sistema com o código errado não é só um erro de classificação: é risco real de bitributação ou de autuação por inconsistência entre entrada e saída no SPED Fiscal.ão por inconsistência entre entrada e saída no SPED Fiscal.
CFOP 5405 vs. 5102: quando cada um se aplica na revenda interna
Ambos classificam vendas internas de mercadorias adquiridas de terceiros, e é aí que mora a confusão. O critério que os separa não é o tipo de operação comercial, mas o tratamento tributário do produto.
O CFOP 5102 se aplica à revenda de mercadorias com tributação normal de ICMS: o imposto é calculado e destacado na nota no momento da venda. Enquanto o 5405 se aplica quando o produto está sujeito ao regime de substituição tributária e o ICMS já foi recolhido na etapa anterior. Nesse caso, a nota sai sem novo destaque de ICMS.
Na prática: um cliente que revende tanto parafusos (sem ST) quanto autopeças (com ST) precisa de parametrizações diferentes para cada produto, mesmo que as duas operações sejam, comercialmente, “revenda interna de mercadoria comprada de terceiros”. Usar o 5102 no lugar do 5405 gera cobrança duplicada de ICMS. O caminho inverso, 5405 onde deveria ser 5102, resulta em subdeclaração e risco de autuação. O sistema contábil precisa refletir essa distinção por produto e por estado, já que a lista de mercadorias em ST varia conforme a legislação estadual vigente.
CST e CSOSN corretos para o CFOP 5405
CFOP e CST/CSOSN precisam ser coerentes entre si na NF-e. Combinações incompatíveis resultam em rejeição direta pela SEFAZ, e o erro só aparece no momento da emissão, quando o cliente já está tentando faturar. Portanto, a regra é direta:
- Lucro Real ou Lucro Presumido: CST 060, ICMS cobrado anteriormente por substituição tributária. É o código que informa ao fisco que o imposto já foi recolhido na etapa anterior e não há novo débito nessa operação.
- Simples Nacional e MEI: CSOSN 500, ICMS cobrado anteriormente por ST ou por antecipação. Funciona pela mesma lógica, mas dentro da estrutura do regime simplificado.
Em situações específicas, o CSOSN pode ser 400 (operação não tributada pelo Simples) ou 103 (isenção por faixa de receita bruta), mas esses casos são exceção. Para a grande maioria das operações com CFOP 5405, o 500 é o código correto.
Esse ponto precisa estar parametrizado no sistema contábil antes de o cliente emitir qualquer nota. Ajustar depois, especialmente com volume de notas emitidas com combinação errada, gera retrabalho, cartas de correção e, dependendo do volume, inconsistências no PGDAS-D ou no SPED Fiscal.
CFOP 5405 e a Reforma Tributária: o que muda durante a transição?
A dúvida tem aparecido com frequência: o CFOP 5405 vai acabar com a Reforma Tributária? A resposta direta é não, pelo menos não agora.
O código permanece válido e obrigatório durante todo o período de transição previsto na LC 214/2025, que se estende até 2032. O ICMS-ST continua existindo nesse intervalo, coexistindo com o IBS à medida que a transição avança. A partir de 2027, a NF-e passa a receber os campos de IBS e CBS, mas o CFOP segue como identificador da natureza da operação — inclusive nas saídas com substituição tributária.
O que está em desenvolvimento é uma tabela de natureza de operação criada pelo Comitê Gestor do IBS, que deverá substituir a lógica atual do CFOP a partir de 2033. Até lá, a estrutura atual permanece.
Para o contador, o ponto de atenção prático é outro: manter NCM e CEST dos produtos dos clientes atualizados. Esses dados vão influenciar diretamente como cada mercadoria será classificada na transição, e cadastros desatualizados hoje viram problema na escrituração de 2027 em diante. Para quem quer acompanhar como o ICMS-ST se comporta nesse período de coexistência encontra conteúdo atualizado na Comunidade Reforma Tributária da Makro.
Conclusão
Por fim, usar o CFOP 5405 corretamente não é uma questão de decorar um código, é o resultado de uma leitura precisa da cadeia tributária. Assim, identificar se o cliente é substituído ou substituto, confirmar se o produto tem ST ativa no estado, escolher o CST/CSOSN compatível e parametrizar sistema antes da primeira emissão é fundamental. Afinal, cada uma dessas etapas é responsabilidade do escritório, não do empresário.
O profissional que faz esse diagnóstico protege o cliente de bitributação, evita rejeição de nota pela SEFAZ e elimina o risco de inconsistências no SPED Fiscal. Mais do que isso, posiciona o escritório como referência técnica, e não apenas como quem “lança as notas” no final do mês.
Para essa rotina funcionar sem margem para erro, o sistema contábil precisa ser um aliado real. No sistema da Makro, a Tabela CFOP está integrada e sempre atualizada conforme os Ajustes SINIEF vigentes. Isso significa que ao configurar uma regra tributária, como o 5405 com CSOSN 500 para um cliente do Simples Nacional, o sistema já valida a combinação e aplica o tratamento correto em todas as emissões seguintes, sem precisar de revisão manual a cada nota.
O resultado prático: menos retrabalho, escrituração consistente e mais tempo para o que realmente exige atenção do contador. Quer conhecer o sistema na prática? Acesse o Plano Gratuito da Makro e explore a ferramenta sem custo.
Perguntas Frequentes
É o código fiscal que classifica a venda interna de mercadoria adquirida de terceiros, sujeita ao regime de substituição tributária, quando a empresa vendedora atua como contribuinte substituído — ou seja, o ICMS já foi recolhido na etapa anterior da cadeia.
Sempre que os três critérios forem atendidos ao mesmo tempo: a venda ocorre dentro do mesmo estado, o produto está sujeito à substituição tributária na lista da SEFAZ e a empresa está na posição de contribuinte substituída, não de substituta.
O 5403 é usado pelo substituto, quem retém e recolhe o ICMS-ST, geralmente a indústria ou o importador. O 5405 é usado pelo substituído, quem recebeu o produto com o imposto já retido e revende sem novo recolhimento.
Ambos classificam vendas internas de mercadorias adquiridas de terceiros, mas o 5102 se aplica a produtos com tributação normal de ICMS. O 5405 é exclusivo para mercadorias com ICMS-ST já recolhido na etapa anterior.

 Gi, Gestora Inteligente