Desde a LC 214/2025, as empresas do Simples Nacional podem escolher como recolher o IBS e a CBS: dentro do DAS, como no modelo padrão, ou pelo regime regular, fora da guia única. O mercado chama essa segunda via de Simples Nacional Híbrido. A escolha vale a partir de 2027, não é obrigatória e muda tanto a carga da empresa quanto o crédito que o cliente B2B consegue aproveitar.
Neste artigo, você vai entender o que é o Simples Nacional Híbrido, como ele funciona na prática, em quais situações faz sentido indicá-lo e quais prazos e cuidados o escritório precisa ter no radar.
Você vai ler:
- O que é o Simples Nacional Híbrido?
- Como funciona o Simples Nacional Híbrido na prática?
- Por que o Simples Nacional Híbrido muda a competitividade B2B
- Quando o Simples Híbrido é vantajoso (e quando não é)
- Prazos e como fazer a opção pelo Simples Nacional Híbrido
- O papel do contador diante do Simples Nacional Híbrido
- Perguntas Frequentes
O que é o Simples Nacional Híbrido?
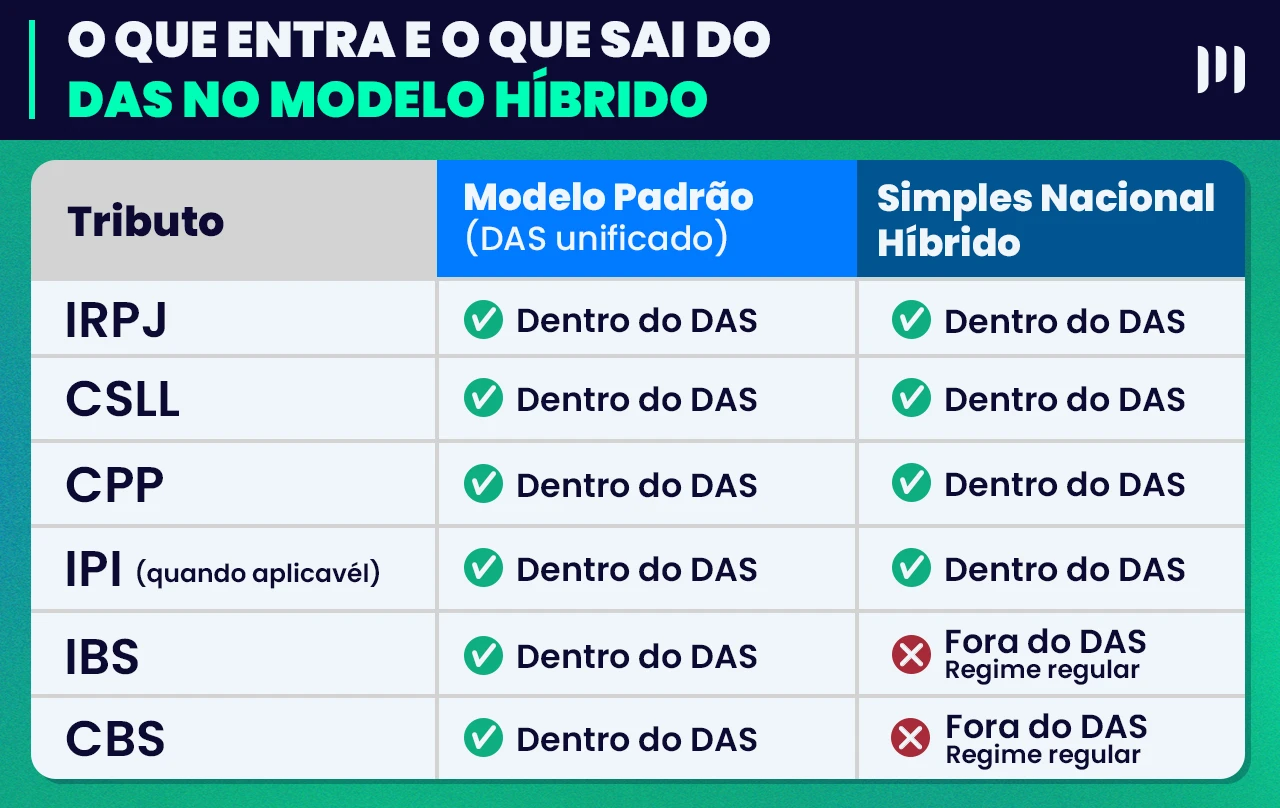
O Simples Nacional Híbrido é uma modalidade opcional criada pela LC 214/2025 que divide a tributação das empresas do Simples em dois fluxos. Pelo modelo padrão, todos os tributos seguem reunidos no DAS. No híbrido, o IBS e a CBS saem da guia única e passam a ser recolhidos pelo regime regular, com apuração por débito e crédito, no sistema da não cumulatividade. Os demais tributos (IRPJ, CSLL, CPP, ICMS, ISS e IPI, quando aplicável) continuam dentro do DAS, com as alíquotas do anexo correspondente.
A base legal está na LC 214/2025, com os prazos e procedimentos operacionais detalhados na Resolução CGSN nº 186/2026, publicada pela Receita Federal em abril de 2026. Sobretudo, essa divisão muda a lógica de orientação que o contador precisa adotar com a carteira: o Simples deixa de ser uma escolha automática e passa a exigir análise ativa antes de cada janela de opção.
Como funciona o Simples Nacional Híbrido na prática?
No modelo híbrido, o DAS não some, ele encolhe. A guia continua sendo gerada, mas sem as parcelas de IBS e CBS, que são deduzidas do valor devido. Os tributos sobre renda, folha, ICMS e ISS seguem dentro do DAS, aplicados sobre a receita bruta conforme o anexo e a faixa de faturamento da empresa. Os valores de IBS e CBS recolhidos pelo regime regular não entram na receita bruta usada no cálculo do Simples.
O IBS e a CBS passam a funcionar como no regime regular: débito gerado nas saídas, com a emissão da nota fiscal, e crédito aproveitado nas entradas tributadas. No modelo padrão, a empresa não se credita de IBS e CBS nas compras. No híbrido, ela se credita.
Dois pontos merecem atenção especial. O primeiro é o split payment, mecanismo em que o tributo é separado e quitado automaticamente na liquidação financeira da operação, sem passar integralmente pelo caixa da empresa. A regulamentação do Simples prevê seu uso a partir de 2027, inclusive para quem permanece com IBS e CBS dentro do DAS. O segundo é a apuração assistida, também prevista na LC 214/2025, que calcula previamente parte dos débitos e créditos com base nas notas fiscais eletrônicas. Ela facilita o processo, mas não substitui a validação do escritório: divergências de NCM, lançamentos manuais e créditos de bens de capital ainda exigem conferência ativa do contador.
Nota sobre o MEI: o microempreendedor individual não participa dessa opção. O SIMEI segue com valores fixos mensais e regras próprias, e a escolha entre recolher IBS e CBS dentro ou fora da guia única não se aplica a ele.
Por que o Simples Nacional Híbrido muda a competitividade B2B
Esse é o ponto que mais deve render conversa entre contador e cliente. No modelo padrão, quando uma empresa do Simples vende para um cliente no Lucro Real ou Presumido, o crédito de IBS e CBS que esse comprador aproveita fica limitado ao valor efetivamente recolhido dentro do DAS, bem abaixo da alíquota plena do IVA Dual. No híbrido, o comprador toma o crédito integral. Para um cliente que apura pelo Lucro Real, comprar de um fornecedor no Simples padrão passa a ter custo tributário maior do que comprar de um fornecedor no regime regular ou no híbrido.
Esse mecanismo não é pontual. Ele decorre da não cumulatividade plena do IVA Dual desenhada pela LC 214/2025. Na prática, clientes B2B vão passar a comparar fornecedores também pelo crédito que conseguem aproveitar, e não só pelo preço. O contador que antecipa essa análise evita que a perda de competitividade chegue antes da compreensão do problema.
Leia mais:
Quando o Simples Híbrido é vantajoso (e quando não é)
Não existe resposta padrão para essa pergunta, mas existem critérios claros para chegar a uma recomendação fundamentada.
O modelo híbrido tende a ser vantajoso para empresas que vendem majoritariamente para outras empresas (PJ no Lucro Real ou Lucro Presumido), para indústrias e atacadistas com volume relevante de compras tributadas, onde o crédito nas entradas ajuda a compensar a alíquota maior nas saídas, e para quem disputa fornecimento direto com concorrentes no regime regular. Nesses casos, gerar crédito integral de IBS e CBS para o comprador pode ser decisivo para manter ou conquistar contratos.
Por outro lado, o modelo padrão (DAS unificado) continua sendo a escolha mais racional para empresas com vendas predominantemente para pessoa física, como varejo de bairro e prestadores de serviços ao consumidor final. O mesmo vale para prestadores com folha de pagamento alta e pouca aquisição de insumos tributáveis: sem créditos relevantes nas entradas, recolher IBS e CBS pela alíquota plena do regime regular eleva a carga efetiva sem contrapartida.
Entre esses extremos, só a simulação com os dados reais da empresa define a melhor escolha. Acima de 60% B2B, a análise quase sempre aponta para o modelo híbrido. Entre esses extremos, só a simulação com os dados reais da empresa define a melhor escolha.
Prazos e como fazer a opção pelo Simples Nacional Híbrido
A opção é feita no Portal do Simples Nacional e produz efeitos por semestre. Para o primeiro semestre de 2027, a janela foi de 1º de setembro a 30 de outubro de 2026, depois de a Resolução CGSN nº 194/2026 prorrogar o prazo original de 30 de setembro. Quem optou pode cancelar entre 3 de novembro e 20 de dezembro de 2026. Para o segundo semestre, abre uma nova janela de 1º a 31 de março de 2027, com efeitos de julho a dezembro. Depois de entrar no regime regular, a empresa permanece nele nos períodos seguintes, salvo renúncia dentro dos prazos.
Quem não fizer nada permanece no modelo padrão, sem necessidade de nenhuma confirmação. Dois cuidados valem para toda a carteira. Pendências fiscais podem levar ao indeferimento da opção pelo Simples Nacional, então a situação cadastral de cada cliente deve ser conferida antes de qualquer decisão. E quem recebeu ressarcimento de créditos de IBS e CBS não pode voltar a recolhê-los dentro do DAS.
O papel do contador diante do Simples Nacional Híbrido
A decisão é do cliente, mas a análise cabe ao escritório e precisa vir antes de cada janela de opção. O contador que chega a ela sem ter mapeado a carteira por perfil (B2B ou B2C, volume de insumos, margem) vai recomendar no escuro. A conversa muda quando a recomendação vem fundamentada: em vez de perguntar se o cliente quer mudar, o contador apresenta a análise da operação e explica por que o modelo híbrido faz sentido, ou não, para aquele caso.
Esse é exatamente o movimento que diferencia o escritório consultivo do operacional. Um sistema contábil atualizado para a Reforma Tributária ajuda a sustentar esse processo. Se quiser aprofundar a análise com apoio técnico, a Comunidade Reforma Tributária da Makro tem módulo sobre Simples Nacional, conteúdos completos e lives mensais com os mentores da Makro.
O Simples Nacional Híbrido não é uma obrigação, é uma decisão estratégica que vai separar os escritórios que orientam dos que apenas informam. O cliente que não receber uma recomendação fundamentada vai decidir sozinho, sem a base técnica que só o contador pode oferecer.
Quer chegar preparado para essa conversa? Acesse a Comunidade Reforma Tributária da Makro e acompanhe as próximas etapas da transição.
Perguntas Frequentes
É uma modalidade opcional prevista na LC 214/2025 em que a empresa do Simples Nacional mantém IRPJ, CSLL, CPP, ICMS e ISS dentro do DAS, mas recolhe o IBS e a CBS pelo regime regular, fora da guia única, com direito à não cumulatividade plena. Produz efeitos a partir de janeiro de 2027.
A opção é feita no Portal do Simples Nacional, por semestre. A janela do primeiro semestre de 2027 foi de 1º de setembro a 30 de outubro de 2026. Para o segundo semestre, a opção pode ser feita de 1º a 31 de março de 2027, com efeitos de julho a dezembro.
Permanece automaticamente no modelo padrão, com IBS e CBS recolhidos dentro do DAS. Não é necessária nenhuma confirmação.
Não. O híbrido faz mais sentido para quem vende majoritariamente para PJ no regime regular, porque o crédito integral influencia a competitividade. Empresas que vendem para pessoa física tendem a se beneficiar mais do modelo padrão.

 Gi, Gestora Inteligente