O frete por conta do cliente é CIF ou FOB? Essa é uma dúvida comum entre profissionais que lidam com operações de compra e venda de mercadorias. Essas modalidades ajudam a definir quem será responsável pela contratação e pelo pagamento do transporte.
Mesmo sendo termos bastante utilizados no dia a dia, CIF e FOB ainda podem gerar dúvidas sobre quem paga o frete e quais são as responsabilidades de cada parte na operação.
Neste artigo, vamos explicar a diferença entre frete CIF e FOB, quem paga em cada modalidade, como elas funcionam e quais pontos devem ser observados no transporte de mercadorias.
Você vai ler:
- O que é frete CIF e FOB?
- O que significa CIF?
- O que significa FOB?
- Qual a diferença de frete CIF e FOB?
- Como o frete CIF e FOB é incluído na nota fiscal?
- Como calcular valor CIF?
- Como calcular valor FOB?
- O frete CIF e FOB na contabilidade e na área fiscal
- Como o sistema Makro auxilia no frete CIF e FOB?
- Perguntas frequentes
O que é frete CIF e FOB?
Em operações comerciais no Brasil, os termos frete CIF e FOB são usados para indicar, principalmente, quem contrata e paga pelo transporte da mercadoria.
No frete CIF, o vendedor fica responsável pela contratação e pelos custos do transporte até o local combinado com o comprador. Já no frete FOB, o comprador assume a contratação e o pagamento do transporte.
CIF e FOB também são Incoterms®, regras internacionais que estabelecem obrigações, custos e transferência de riscos entre vendedor e comprador no comércio internacional. Nesse contexto, possuem regras próprias e não devem ser interpretados apenas como “frete pago pelo vendedor” ou “frete pago pelo comprador”.
A seguir, vamos entender melhor como funciona cada modalidade de frete e quais são as principais diferenças entre elas.
O que significa CIF?
A sigla CIF significa Cost, Insurance and Freight (em português, Custo, Seguro e Frete). No comércio internacional, o CIF é um Incoterm® utilizado exclusivamente no transporte marítimo ou por vias navegáveis interiores.
Pela regra CIF, o vendedor contrata e paga o transporte da mercadoria até o porto de destino combinado e também contrata o seguro previsto para a operação. No entanto, o risco de perda ou dano é transferido ao comprador quando a mercadoria é colocada a bordo do navio no porto de embarque.
No mercado interno brasileiro, o termo CIF também aparece com frequência para indicar operações nas quais o remetente contrata e paga o transporte. A própria NF-e utiliza a expressão CIF para identificar a contratação do frete por conta do remetente.
Entre as principais vantagens dessa modalidade está a comodidade para o comprador, que não precisa contratar o transporte diretamente. O vendedor centraliza o processo logístico e pode incluir os custos relacionados ao transporte no valor negociado com o cliente.
Por outro lado, o comprador tem menos participação na escolha da transportadora e nas condições negociadas para o transporte.
O que significa FOB?
A sigla FOB significa Free on Board (em português, Livre a Bordo). Assim como o CIF, o FOB é um Incoterm® utilizado exclusivamente no transporte marítimo ou por vias navegáveis interiores.
No comércio internacional, o vendedor entrega a mercadoria a bordo do navio indicado pelo comprador no porto de embarque combinado. A partir desse momento, o risco de perda ou dano passa para o comprador, que também assume os custos posteriores previstos pela regra FOB.
No mercado interno brasileiro, o termo FOB costuma indicar que o destinatário contrata e paga o transporte. A NF-e também utiliza a expressão FOB para identificar a contratação do frete por conta do destinatário.
Nesse tipo de operação, o comprador possui maior autonomia para escolher a transportadora e negociar as condições do serviço. Isso pode ser interessante para empresas que movimentam grandes volumes ou já possuem contratos com transportadoras.
Por outro lado, essa modalidade exige maior participação do comprador na gestão logística. A empresa precisa contratar o transporte, acompanhar a movimentação da carga e tratar possíveis ocorrências diretamente com o prestador do serviço.
Qual a diferença de frete CIF e FOB?
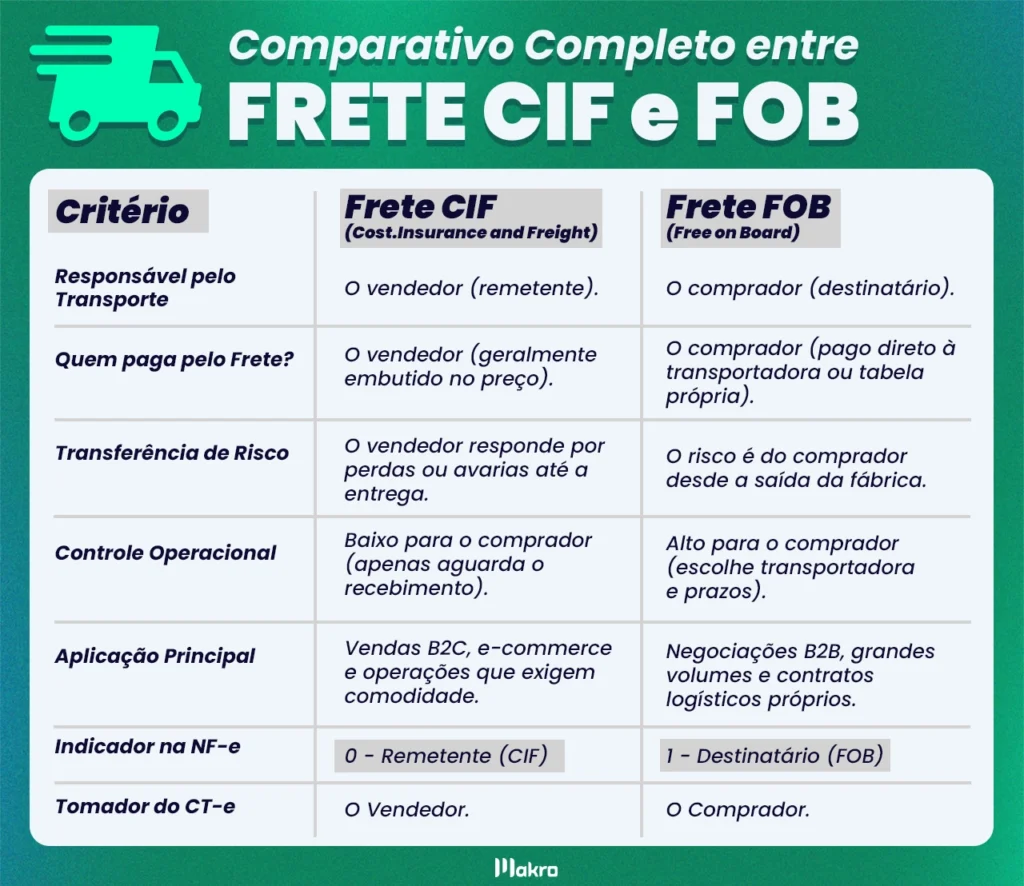
Como explicamos, a principal diferença entre o frete CIF e FOB, no uso comum das operações internas, está em quem contrata e paga pelo transporte da mercadoria.
No CIF, o remetente assume a contratação do frete. No FOB, essa responsabilidade fica com o destinatário. Essa diferença interfere na negociação comercial, na logística e no preenchimento das informações de transporte da NF-e.
Quando CIF e FOB são utilizados como Incoterms® no comércio internacional, também é necessário observar as regras específicas sobre custos, seguro, entrega e transferência de riscos. Nos dois casos, a transferência do risco ocorre quando a mercadoria está a bordo do navio no porto de embarque. A diferença é que, no CIF, o vendedor também contrata o transporte até o porto de destino e o seguro previsto pela regra.
Na prática comercial brasileira, o frete por conta do remetente pode ser comum em operações nas quais o fornecedor prefere centralizar a logística. Já o frete por conta do destinatário pode aparecer com frequência em negociações nas quais o comprador possui contratos ou condições próprias com transportadoras.
Para facilitar a comparação, confira na tabela a seguir as principais diferenças entre o frete CIF e FOB.
Como o frete CIF e FOB é incluído na nota fiscal?
Na emissão da Nota Fiscal Eletrônica (NF-e), a empresa deve informar quem será responsável pela contratação do transporte de mercadorias. Essa informação aparece no grupo de transporte do documento e permite identificar a modalidade utilizada na operação.
Para isso, a empresa informa a modalidade do frete na NF-e por meio da tag modFrete. No caso do CIF e do FOB, os códigos são:
CIF: código 0 – Contratação do Frete é feita pelo Remetente (CIF). O remetente é responsável pela contratação do frete.
FOB: código 1 – Contratação do Frete por conta do Destinatário (FOB). O frete deve ser contratado pelo destinatário.
A NF-e também possui códigos para contratação por conta de terceiros, transporte próprio por conta do remetente, transporte próprio por conta do destinatário e operações sem ocorrência de transporte.
Frete CIF (por conta do remetente)
No frete CIF, conforme a classificação utilizada pela NF-e, o remetente contrata o transporte. Quando o valor do frete na nota fiscal é cobrado do cliente e deve constar no documento, a empresa informa o valor no campo correspondente, de acordo com as características da operação.
A forma como esse valor influencia o total da nota e a base de cálculo dos tributos depende da operação e da legislação tributária aplicável.
Quando uma transportadora presta o serviço, a emissão do Conhecimento de Transporte Eletrônico (CT-e) deve seguir as regras fiscais aplicáveis à prestação.
Frete FOB (por conta do destinatário)
No frete FOB, conforme a classificação utilizada pela NF-e, o destinatário contrata o transporte. A empresa deve preencher as informações de frete na nota fiscal de acordo com as condições da operação e indicar o código correspondente no campo modFrete.
Quando o comprador contrata uma transportadora, a emissão do CT-e e a cobrança do serviço seguem as regras aplicáveis à prestação de transporte.
Leia também:
Como calcular valor CIF?
O cálculo do valor CIF depende das condições negociadas na operação. De forma simplificada, ele considera o valor da mercadoria, o custo do frete e o custo do seguro.
Para fins de exemplo, podemos representar o cálculo da seguinte forma:
Valor CIF = Valor da mercadoria + Valor do frete + Valor do seguro
Primeiro, identifique o valor da mercadoria. Depois, considere o custo do frete previsto para o transporte até o destino definido na negociação.
Na formação do custo do transporte, a transportadora pode considerar fatores como peso da carga, distância, características da mercadoria, tipo de veículo, pedágios e taxas adicionais, como GRIS e TDE, quando aplicáveis.
Também é necessário considerar o custo do seguro contratado para a operação. A seguradora define o prêmio conforme as condições da apólice, o valor segurado, o tipo de mercadoria e os riscos envolvidos.
Para entender o cálculo de forma simplificada, considere o seguinte exemplo:
Valor da mercadoria: R$ 10.000,00
Valor do frete: R$ 500,00
Taxa hipotética utilizada no exemplo para calcular o seguro: 0,2% (0,002) sobre o valor da mercadoria somado ao frete.
Cálculo do seguro:
Base utilizada no exemplo = R$ 10.000,00 + R$ 500,00 = R$ 10.500,00
Valor do seguro = R$ 10.500,00 × 0,002 = R$ 21,00
Cálculo do valor CIF total:
Valor CIF = R$ 10.000,00 + R$ 500,00 + R$ 21,00
Valor CIF total = R$ 10.521,00
Como calcular valor FOB?
O valor FOB depende das condições comerciais negociadas entre vendedor e comprador. Diferentemente do CIF, o FOB não inclui, no preço negociado nessa condição, o frete principal e o seguro até o destino.
Por isso, não existe uma fórmula única para formar o preço FOB. Cada empresa pode considerar seus custos, tributos, despesas e margem de lucro para definir o preço de venda.
Em um exemplo simplificado de formação de preço, podemos utilizar:
Preço de venda = Custo de produção ou aquisição + Tributos considerados na formação do preço + Margem de lucro
Primeiro, a empresa identifica os gastos relacionados à produção ou aquisição da mercadoria. Depois, considera os tributos e demais elementos que participam da formação do preço, conforme o regime tributário e as características da operação.
A empresa também define a margem de lucro de acordo com sua política comercial.
Para entender melhor, veja um exemplo simplificado:
Custo de produção ou aquisição: R$ 8.000,00
Tributos considerados no exemplo: R$ 1.200,00
Margem de lucro considerada no exemplo: R$ 1.600,00
Cálculo do valor FOB total:
Valor utilizado no exemplo = R$ 8.000,00 + R$ 1.200,00 + R$ 1.600,00
Valor total = R$ 10.800,00
O frete CIF e FOB na contabilidade e na área fiscal
Na contabilidade e na área fiscal, as modalidades de frete CIF e FOB influenciam o registro dos custos da operação, a emissão dos documentos fiscais e, conforme o caso, a apuração dos tributos e o aproveitamento de créditos fiscais.
O impacto fiscal aparece principalmente na emissão da Nota Fiscal Eletrônica (NF-e), no Conhecimento de Transporte Eletrônico (CT-e) e no tratamento tributário relacionado à operação. Por isso, a empresa precisa identificar corretamente quem contrata o transporte e como o custo do frete participa da negociação.
Na contabilidade, os lançamentos variam de acordo com a posição da empresa. Quando o comprador assume gastos de transporte diretamente atribuíveis à aquisição de mercadorias destinadas ao estoque, esses valores podem integrar o custo de aquisição, conforme os critérios contábeis aplicáveis.
Para o vendedor, os gastos com transporte relacionados à venda exigem tratamento contábil de acordo com a natureza da operação e as condições negociadas com o cliente.
Na área fiscal, a empresa também precisa observar as regras aplicáveis à tributação e ao eventual aproveitamento de créditos relacionados ao transporte. O tratamento de ICMS, PIS e Cofins depende das características da operação, do regime tributário e da legislação aplicável.
Por isso, identificar corretamente a modalidade do frete ajuda a manter os documentos fiscais e os registros contábeis de acordo com a operação realizada.
Como o sistema Makro auxilia no frete CIF e FOB?
O sistema contábil Makro pode auxiliar no controle das informações relacionadas ao frete CIF e FOB, principalmente no preenchimento da natureza do frete utilizada nos documentos fiscais e na geração da EFD-Contribuições.
Na plataforma, a natureza do frete pode ser informada de acordo com a responsabilidade pela contratação do transporte. Para facilitar esse preenchimento, o software contábil possui o Parâmetro 423, que permite definir um valor padrão para completar automaticamente o campo relacionado à natureza do frete durante o salvamento dos documentos de transporte.
Dessa forma, a empresa pode padronizar o preenchimento dessas informações e reduzir a necessidade de ajustes manuais nos documentos.
Caso existam documentos com a natureza do frete incorreta ou sem preenchimento, a informação pode ser conferida e corrigida antes da geração da EFD-Contribuições. Lembrando que o correto preenchimento da natureza do frete contribui para manter as informações consistentes e evitar divergências na escrituração gerada pelo sistema.
Perguntas frequentes
No frete FOB, o destinatário contrata e paga pelo transporte da mercadoria. Assim, o comprador pode escolher a transportadora e negociar diretamente as condições e os valores do serviço.
Na NF-e, o CIF indica que o remetente contrata o frete. Portanto, o vendedor assume a contratação do transporte e informa o código 0 no campo de modalidade do frete.
Para saber se o frete é CIF ou FOB, verifique quem ficou responsável pela contratação do transporte. Se o remetente contrata o frete, a modalidade é CIF; se o destinatário assume a contratação, é FOB.

 Gi, Gestora Inteligente