A escrituração contábil é um elemento crucial para a gestão eficaz de qualquer negócio. Entender como ela funciona e por que é essencial pode salvar empresas de vários prejuízos e desafios legais. Em 2026, a escrituração contábil na gestão ganhou ainda mais peso: a Lei 15.270/2025 mudou a tributação de lucros e dividendos, e a reforma tributária passou a exigir novos registros. Por isso, atualizamos este guia para o contador que atende empresas de todos os regimes.
O que você vai ler:
- O que é escrituração contábil?
- Qual é a base legal da escrituração contábil?
- Por que a escrituração contábil é fundamental na gestão comercial?
- Quais os benefícios da escrituração contábil na gestão das empresas?
- Escrituração contábil e controle financeiro
- Qual a importância da conformidade contábil e da responsabilidade fiscal?
- Escrituração contábil e distribuição de lucros em 2026
- Reforma tributária: o que muda na escrituração contábil
- Melhores Práticas na Escrituração Contábil
- O Papel da Tecnologia na Escrituração Contábil
- Quais os Desafios Comuns na Escrituração Contábil e Como Superá-los
- Escrituração Contábil e Responsabilidade Fiscal
- Indicadores de Desempenho na Escrituração Contábil
- Como Escolher um Sistema de Escrituração Contábil
- A Evolução da Escrituração Contábil ao Longo do Tempo
- Tendências Futuras na Escrituração Contábil
- Conclusão
- Perguntas Frequentes
O que é escrituração contábil?
A escrituração contábil é a prática de registrar sistematicamente todas as transações financeiras de uma empresa, respeitando o regime de competência. Isso permite que os gestores não só cumpram com obrigações legais, mas também obtenham uma leitura clara da saúde financeira da empresa. Na prática, o contador organiza esses registros em livros como o Diário e o Razão, que alimentam o balancete, o balanço patrimonial e a DRE.
Qual é a base legal da escrituração contábil?
A obrigação nasce no Código Civil. Os artigos 1.179 a 1.181 exigem que o empresário e a sociedade empresária mantenham um sistema de contabilidade, com Livro Diário e levantamento anual do balanço patrimonial e do resultado econômico, e que os livros sejam autenticados no registro competente. O artigo 1.194 acrescenta o dever de guardar toda a escrituração enquanto não ocorrer prescrição ou decadência dos atos registrados. O pequeno empresário, como o MEI, fica dispensado dessas exigências pelo próprio Código (art. 1.179, § 2º).
Na parte técnica, a ITG 2000 (R1), aprovada pela Resolução CFC 1.330/2011, define como escriturar. A norma vale para todas as entidades, inclusive micro e pequenas empresas, e determina que um profissional de contabilidade legalmente habilitado conduza o trabalho. Na prática, isso significa registro ativo no CRC.
Esse conjunto também sustenta a defesa do cliente em fiscalizações, perícias e processos, porque livros bem escriturados e guardados servem de prova. Por isso, o contador deve alinhar com o cliente quais documentos ele precisa entregar e por quanto tempo precisam ser guardados.
Por que a escrituração contábil é fundamental na gestão comercial?
Profissionalização e Tomada de Decisões
Frequentemente, decisões empresariais são baseadas em intuição; contudo, para decisões críticas, isso não é suficiente. A escrituração contábil oferece uma base de dados sólida que ajuda na tomada de decisões mais informadas, apoiando o crescimento e a sustentabilidade do negócio. Para o contador, esse registro também abre espaço para uma atuação consultiva, indo além da obrigação acessória.
Prevenção de Prejuízos
A ausência de uma escrituração contábil adequada pode levar a diversos prejuízos, tais como:
- Questões Legais e Financeiras: Sem registros adequados, empresas podem enfrentar dificuldades em processos de recuperação judicial ou em situações de falência.
- Problemas Trabalhistas: A falta de registros contábeis pode complicar a comprovação do cumprimento de obrigações trabalhistas, como o pagamento de encargos e as provisões.
- Disputas Societárias: Em casos de divergências entre sócios, a escrituração contábil é fundamental para realizar perícias e apurar responsabilidades.
- Regulamentações da Previdência: A fiscalização da Previdência Social pode exigir o exame da escrituração contábil para assegurar a correta remuneração dos segurados.
- Distribuição de Lucros: Só uma escrituração contábil regular comprova o lucro apurado. Desde 2026, a Lei 15.270/2025 também prevê retenção de IRRF sobre lucros e dividendos pagos acima de R$ 50 mil por mês. A seção sobre lucros, mais abaixo, detalha a regra.
Quais os benefícios da escrituração contábil na gestão das empresas?
A escrituração contábil oferece inúmeros benefícios para as empresas, permitindo ao contador manter registros precisos das transações financeiras. Isso facilita a tomada de decisões estratégicas, visto que, com dados detalhados e organizados, é possível identificar oportunidades de crescimento e áreas que necessitam de melhorias. Uma boa prática contábil, portanto, otimiza a gestão financeira e contribui para a transparência e a credibilidade da empresa no mercado.
Além disso, a escrituração contábil impacta diretamente as decisões ao fornecer aos contadores dados financeiros precisos e atualizados. Com essas informações, eles podem analisar a saúde financeira da empresa, identificar tendências e prever possíveis desafios. Isso permite a formulação de estratégias eficazes e bem fundamentadas, contribuindo para o sucesso a longo prazo. Assim, a escrituração contábil não só melhora a eficiência operacional, mas também assegura decisões empresariais mais informadas e acertadas, fortalecendo a posição competitiva da empresa no mercado.
Escrituração contábil e controle financeiro
A relação entre escrituração contábil e controle financeiro é estreita e fundamental para a saúde financeira de uma empresa. O contador, ao realizar a escrituração contábil, mantém registros detalhados e precisos de todas as transações, fornecendo uma base sólida para o controle financeiro. Com essas informações organizadas, é possível monitorar fluxos de caixa, identificar desvios orçamentários e tomar medidas corretivas de forma ágil. O fechamento contábil mensal e o balancete em dia ajudam o contador a apresentar esses números ao cliente com rapidez. Além disso, a integração entre escrituração contábil e controle financeiro facilita a elaboração de relatórios gerenciais, essenciais para a tomada de decisões estratégicas.
Qual a importância da conformidade contábil e da responsabilidade fiscal?
A conformidade contábil é fundamental para garantir que as empresas operem dentro das normas e regulamentações vigentes. Os contadores desempenham um papel crucial nesse processo, assegurando que todas as transações financeiras sejam registradas de maneira precisa e transparente. Isso previne problemas legais e multas, além de reforçar a confiança de investidores e parceiros comerciais. Além disso, a conformidade contábil promove uma gestão mais eficiente e organizada dos recursos financeiros.
A responsabilidade fiscal segue o mesmo caminho. Além de facilitar o controle interno, a escrituração assegura o cumprimento das obrigações fiscais. Quando a empresa mantém a contabilidade em ordem, ela atende às exigências legais, evita penalidades e ganha credibilidade junto a investidores e credores.
Escrituração contábil e distribuição de lucros em 2026
A distribuição de lucros é o ponto em que a escrituração mais pesa no bolso do cliente. A Lei 15.270/2025 passou a valer em 2026 e prevê retenção de 10% de IRRF quando uma mesma empresa paga, em um mês, mais de R$ 50 mil em lucros e dividendos a uma mesma pessoa física residente no Brasil. A Receita orienta informar esses pagamentos na EFD-Reinf, no evento R-4010.
Para o contador, a consequência é prática. Sem escrituração regular, não há como provar o lucro apurado nem sustentar o que o sócio recebeu. A lei também trouxe uma regra de transição para lucros apurados até 2025, com condições específicas de aprovação e registro. Por isso, vale revisar atas, balanços e a apuração do resultado antes de cada distribuição.
Cada regime tem suas nuances, e a Receita segue publicando esclarecimentos. Antes de orientar clientes do Simples Nacional ou do lucro presumido, confira o Perguntas e Respostas oficial da Receita Federal sobre o tema.
Reforma tributária: o que muda na escrituração contábil
A reforma tributária chegou ao plano de contas. Em 2026, CBS e IBS entraram em período de teste. Em 2027, a CBS passa a ser cobrada integralmente e o PIS e a Cofins deixam de existir. De 2029 a 2032, o ICMS e o ISS caem gradualmente, até a extinção em 2033, conforme a Lei Complementar 214/2025.
Na contabilidade, a Orientação Técnica CFC nº 1/2026 mostra o caminho. IBS e CBS cobrados por conta de terceiros não compõem a receita da empresa. Débitos e créditos desses tributos entram em contas específicas, separadas do resultado. A orientação não impõe um plano de contas único. Assim, cada escritório define a estrutura, documenta o critério e o descreve em nota explicativa.
Os documentos fiscais também mudaram. Desde 3 de agosto de 2026, NF-e, CT-e e MDF-e carregam os campos de IBS e CBS. A validação ainda não rejeita notas sem esses dados, mas a obrigação continua valendo. Quem integra o fiscal ao contábil evita retrabalho no fechamento. Para estruturar essas contas, veja nossos conteúdos sobre planos de contas.
Melhores Práticas na Escrituração Contábil
Adotar melhores práticas na escrituração contábil é essencial para garantir a precisão e a eficiência dos registros financeiros. O contador deve realizar a conciliação bancária regularmente, verificando se os saldos contábeis correspondem aos extratos bancários. Além disso, é fundamental manter uma documentação detalhada de todas as transações, facilitando auditorias e consultas futuras. Utilizar softwares contábeis atualizados também é uma prática recomendada, pois eles automatizam processos e reduzem erros humanos. Também vale revisar o plano de contas para incluir as contas de IBS e CBS. Por fim, revisar e atualizar os registros periodicamente assegura que as informações financeiras reflitam a realidade da empresa.
O Papel da Tecnologia na Escrituração Contábil
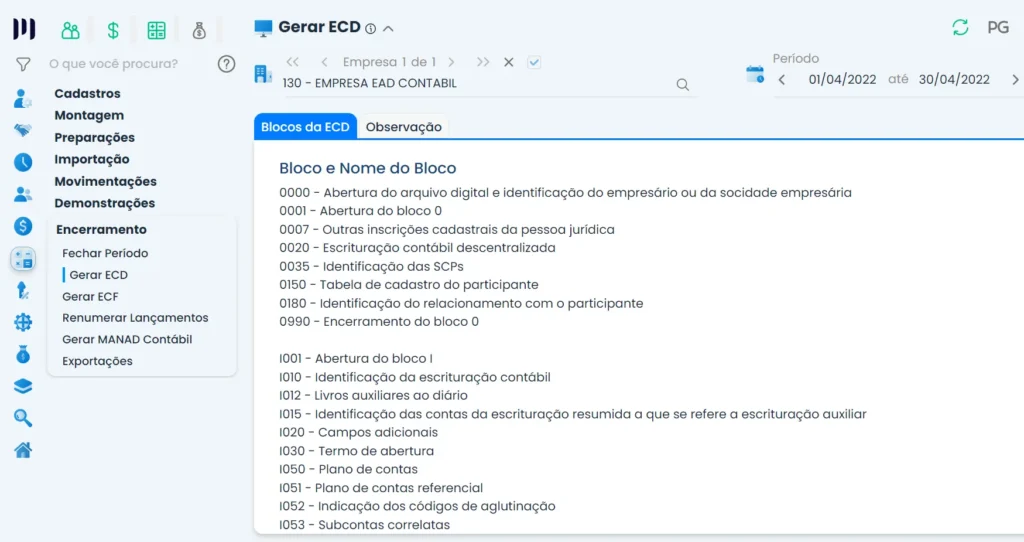
A tecnologia transformou significativamente a escrituração contábil, tornando os processos mais eficientes e precisos. O contador, ao utilizar um sistema contábil online como o Sistema Makro, pode automatizar tarefas repetitivas, como a inserção de dados e a conciliação bancária, reduzindo a chance de erros humanos. Além disso, o Sistema Makro oferece relatórios financeiros em tempo real, permitindo uma análise rápida e precisa da saúde financeira da empresa. Isso facilita a tomada de decisões estratégicas e melhora a transparência dos registros contábeis. Em conclusão, a tecnologia, exemplificada pelo Sistema Makro, não só otimiza a escrituração contábil, mas também proporciona uma gestão financeira mais ágil e confiável.
Quais os Desafios Comuns na Escrituração Contábil e Como Superá-los
Os desafios comuns na escrituração contábil incluem a complexidade das normas fiscais, a alta demanda por precisão e a necessidade de acompanhar mudanças regulatórias, como as da reforma tributária. O contador deve estar sempre atualizado sobre as legislações vigentes e investir em formação contínua para garantir a conformidade. Além disso, para superar esses desafios, a comunicação eficaz com todos os departamentos da empresa é crucial, assegurando que todas as informações financeiras sejam corretamente registradas e atualizadas. Ao adotar essas práticas, o contador enfrenta os desafios da escrituração contábil com mais eficiência e confiança.
Escrituração Contábil e Responsabilidade Fiscal
A escrituração contábil desempenha um papel crucial na gestão financeira das empresas, garantindo que todas as transações sejam registradas de forma precisa e transparente. Esta prática não apenas facilita o controle interno, mas também assegura o cumprimento das obrigações fiscais. Quando uma empresa mantém sua contabilidade em ordem, ela cumpre as exigências legais e evita penalidades. Além disso, a precisão nos registros contábeis proporciona uma base sólida para a tomada de decisões estratégicas e contribui para a credibilidade junto a investidores e credores.
Leia também:
Indicadores de Desempenho na Escrituração Contábil
Os indicadores de desempenho na escrituração contábil são ferramentas essenciais para avaliar a saúde financeira e operacional de uma empresa. Eles incluem métricas como margem de lucro, retorno sobre investimento (ROI) e liquidez corrente. Ao monitorar esses indicadores, os gestores podem identificar áreas de melhoria, otimizar recursos e implementar estratégias mais eficazes. A análise regular desses dados permite ajustes ágeis e informados, garantindo que a empresa se mantenha competitiva no mercado.
Como Escolher um Sistema de Escrituração Contábil
Escolher um sistema de escrituração contábil adequado é uma decisão estratégica que pode impactar significativamente a eficiência operacional de uma empresa. Para fazer a escolha certa, é importante considerar fatores como a escalabilidade do software, a facilidade de uso, o suporte técnico oferecido e a compatibilidade com outras ferramentas de gestão utilizadas pela empresa. Além disso, verificar a conformidade do sistema com as normas contábeis e fiscais vigentes garante que a empresa esteja sempre em conformidade com a legislação, evitando problemas futuros.
A Evolução da Escrituração Contábil ao Longo do Tempo
A escrituração contábil evoluiu significativamente desde os tempos antigos, passando de registros manuais em livros de contabilidade para sofisticados sistemas digitais. No passado, os contadores registravam transações em livros físicos, um processo demorado e propenso a erros. Com o advento da tecnologia, surgiram os sistemas informatizados, que automatizaram muitos processos, reduziram erros e aumentaram a eficiência. Hoje, a contabilidade se beneficia de avanços como a inteligência artificial e a automação, permitindo análises mais precisas e decisões mais informadas.
Tendências Futuras na Escrituração Contábil
A escrituração contábil está em constante evolução e novas tendências apontam para uma integração ainda maior com tecnologias avançadas. A inteligência artificial e o aprendizado de máquina prometem automatizar tarefas repetitivas, liberando os contadores para atividades mais estratégicas. Além disso, o uso de blockchain pode revolucionar a forma como os registros contábeis são feitos, aumentando a segurança e a transparência. No futuro, espera-se que a contabilidade se torne ainda mais digital e interconectada, facilitando a análise de dados e a tomada de decisões em tempo real.
Conclusão
A escrituração contábil vai além de uma simples exigência legal; ela é uma ferramenta indispensável para a gestão eficaz do patrimônio empresarial. Investir em profissionais qualificados para manter a contabilidade em dia é crucial para qualquer negócio que deseja prosperar e evitar problemas legais e financeiros. Em 2026, com a retenção sobre lucros e a chegada do IBS e da CBS, o registro correto ganhou ainda mais peso.
Teste o Sistema Makro no plano gratuito e veja a escrituração contábil funcionando na prática. Assista ao vídeo abaixo e descubra como podemos ajudar seu escritório a alcançar novos patamares de eficiência.
Perguntas Frequentes
É o registro sistemático de todas as transações financeiras da empresa nos livros contábeis, como o Diário e o Razão. Esses lançamentos alimentam o balancete, o balanço patrimonial e a DRE.
Ela dá ao gestor dados confiáveis para decidir e comprova resultados perante o Fisco, os sócios e os bancos. Também sustenta a distribuição de lucros e a defesa em perícias.
Em regra, sim. O Código Civil (arts. 1.179 a 1.181) e a ITG 2000 (R1) exigem a escrituração e determinam que um contabilista habilitado a conduza. O pequeno empresário, como o MEI, fica dispensado.
A contábil registra todos os fatos que afetam o patrimônio da empresa. A fiscal registra apenas as operações sujeitas a tributos, como entradas e saídas de mercadorias e serviços, para apurar os impostos.
Ela perde a prova do lucro apurado e enfrenta dificuldades em perícias, disputas societárias e recuperação judicial. Se for obrigada à ECD, paga multa de R$ 500 ou R$ 1.500 por mês de atraso.

 Gi, Gestora Inteligente