A depreciação contábil está no centro de uma das responsabilidades mais críticas do contador: garantir que o valor dos ativos imobilizados esteja corretamente representado nas demonstrações financeiras. Aplicada de forma inadequada, ela distorce o resultado do exercício, compromete a apuração do Lucro Real e gera ajustes fiscais que poderiam ser evitados.
Portanto, neste artigo, você vai entender os fundamentos técnicos de uma escrituração precisa: da base normativa do CPC 27 aos métodos de cálculo, passando pela diferença entre depreciação contábil e fiscal e pelos erros mais comuns do fechamento.
Você vai ler:
- O que é depreciação contábil e qual é a sua base normativa?
- Depreciação contábil x depreciação fiscal: qual a diferença que importa na prática?
- Quais bens devem (e quais não devem) ser depreciados?
- Métodos de depreciação contábil: qual aplicar?
- Como registrar a depreciação: o lançamento contábil correto
- Erros mais comuns na depreciação contábil e como evitá-los
- Conclusão
- Perguntas Frequentes
O que é depreciação contábil e qual é a sua base normativa?
A depreciação contábil é a alocação sistemática do valor depreciável de um ativo ao longo de sua vida útil estimada. Na prática, o contador distribui o custo do bem, descontado o valor residual, pelos períodos em que ele gera benefícios econômicos para a empresa. O método escolhido precisa refletir esse padrão de consumo, e não apenas seguir uma tabela pré-fixada.
A norma que rege o tema no Brasil é o CPC 27 (Ativo Imobilizado), alinhado ao IAS 16 do IASB. Assim, ele exige a revisão da vida útil e do valor residual ao menos ao final de cada exercício. Quando a expectativa muda, o ajuste é tratado como mudança de estimativa contábil, conforme o CPC 23.
Um ponto ainda gera confusão: depreciação não é saída de caixa. É uma despesa não desembolsável que reduz o resultado do período e, por isso, é somada de volta no cálculo do EBITDA. No balanço, aparece como depreciação acumulada, conta redutora do ativo imobilizado, e não como passivo.
Depreciação contábil x depreciação fiscal: qual a diferença que importa na prática?
As duas seguem lógicas distintas. A contábil obedece ao CPC 27 e parte da vida útil estimada pela própria empresa, aplicada sobre o valor depreciável (custo menos valor residual). A fiscal usa as taxas do Anexo III da IN RFB nº 1.700/2017, aplicadas sobre o custo de aquisição, conforme o Parecer Normativo Cosit nº 1/2011.
O contribuinte pode adotar taxa diferente da tabela, desde que prove a adequação à realidade do bem (art. 57, § 3º, da Lei nº 4.506/1964 e art. 124, § 1º, da IN 1.700). Sem essa prova, vale a taxa fiscal. Por isso, a vida útil contábil precisa estar documentada, de preferência com laudo técnico ou histórico de uso.
Quando as duas divergem, o ajuste acontece no e-Lalur e no e-Lacs. Se a quota contábil for menor que a fiscal, a diferença pode ser excluída do lucro líquido, com controle na Parte B. Assim, quando a depreciação fiscal acumulada atinge o custo do bem, a depreciação contábil que continuar sendo registrada é adicionada, com baixa na Parte B (art. 57, §§ 15 e 16, da Lei 4.506/1964, e art. 124, §§ 4º e 5º, da IN 1.700).
Exemplo: um equipamento de R$ 100.000 com vida útil econômica de 20 anos deprecia 5% ao ano na contabilidade. A taxa fiscal do Anexo III é 10% ao ano. Nos primeiros 10 anos, a diferença de R$ 5.000 anuais é excluída. A partir do 11º ano, os R$ 5.000 de depreciação contábil voltam como adição até o fim da vida útil.
Quando a taxa fiscal serve de referência contábil?
Sem laudo ou histórico confiável, a taxa da Receita funciona como ponto de partida. Mas o CPC 27 exige que a vida útil seja tecnicamente justificável. Adotar a taxa fiscal por comodidade, sem analisar o ativo, não atende à norma.
Quais bens devem (e quais não devem) ser depreciados?
Quais bens devem (e quais não devem) ser depreciados?
Todo ativo imobilizado tangível com vida útil limitada está sujeito à depreciação:
- máquinas, equipamentos e instalações;
- veículos;
- computadores e periféricos;
- móveis, utensílios e ferramentas;
- edificações, exceto o terreno.
Vale lembrar: não são depreciados terrenos (vida útil indefinida), obras de arte, antiguidades e bens com cota de exaustão. Há ainda uma regra fiscal para bens de pequeno valor. O art. 313 do RIR/2018 permite lançar como despesa operacional o bem de valor unitário de até R$ 1.200,00 ou com vida útil de até um ano. No entanto, essa regra não se aplica quando o bem integra um conjunto de itens cujo valor ultrapassa o limite. É uma permissão tributária, não um critério do CPC 27.
Já a componentização é exigência contábil. Quando partes de um ativo têm custo significativo e vida útil distinta, cada componente deve ser depreciado separadamente. Ou seja: em um equipamento com estrutura de 15 anos e motor de 5, são dois registros de depreciação.ente deve ser depreciado separadamente. Um equipamento industrial com estrutura prevista para 15 anos e motor com vida útil de 5 anos, por exemplo, exige dois registros distintos de depreciação. Tratar o conjunto como um único bem, o que ainda é muito comum, não atende à norma e pode gerar questionamentos em auditoria.
Métodos de depreciação contábil: qual aplicar?
O CPC 27 prevê três métodos: linha reta, saldos decrescentes e unidades produzidas. A entidade escolhe o que melhor reflete o consumo dos benefícios econômicos do ativo, e a escolha precisa de justificativa técnica.
Método linear (quotas constantes)
Distribui o valor depreciável em parcelas iguais. Serve para bens com desgaste uniforme.
- Fórmula: (custo − valor residual) ÷ vida útil.
- Exemplo: máquina de R$ 80.000, valor residual de R$ 8.000 e vida útil de 8 anos. (80.000 − 8.000) ÷ 8 = R$ 9.000 por ano, ou R$ 750 por mês.
Método das unidades produzidas
A depreciação acompanha o uso: produção do período ÷ capacidade total estimada × valor depreciável. Atende melhor equipamentos com produção irregular, mas exige controle rigoroso do volume produzido.
Leia mais:
Método dos saldos decrescentes
Concentra a depreciação nos primeiros anos. A soma dos dígitos é uma de suas variações. Reflete melhor ativos que perdem valor mais rápido no início, como veículos e equipamentos de tecnologia. Na apuração do Lucro Real, a diferença em relação à quota fiscal segue o ajuste no e-Lalur descrito acima.
O CPC 27 manda revisar o método ao final de cada exercício. Se o padrão de consumo mudar, o método muda, também como mudança de estimativa (CPC 23).
Como registrar a depreciação: o lançamento contábil correto
O lançamento mensal da depreciação segue sempre a mesma estrutura:
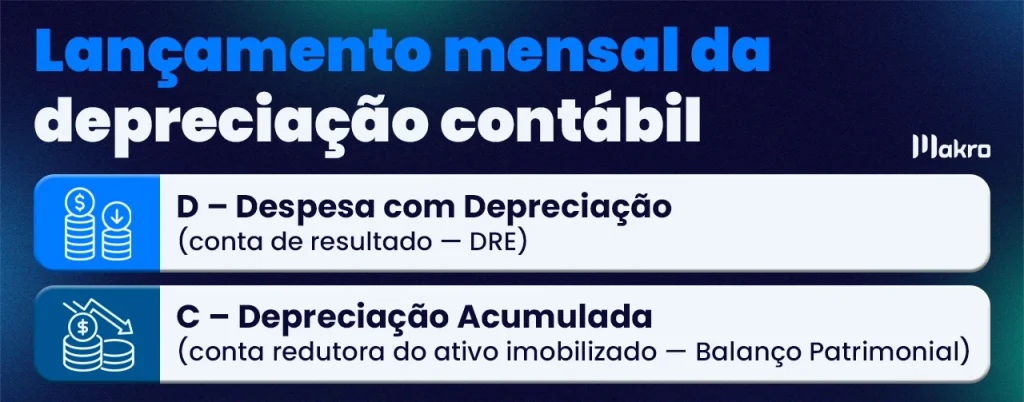
A depreciação acumulada aparece no balanço logo abaixo do custo do bem. Assim, o ativo é apresentado pelo valor líquido contábil: custo menos depreciação acumulada.
O marco de início também pede atenção. Pelo item 55 do CPC 27, a depreciação começa quando o bem está disponível para uso, ou seja, no local e nas condições de operar como a administração pretende. Um equipamento comprado em março, mas liberado para operação em maio, começa a depreciar em maio. Iniciar na data da nota fiscal antecipa despesa e distorce o resultado.
Quando o ativo participa da produção, a depreciação integra o custo dos estoques e só vai ao resultado quando o produto é vendido (CPC 27, item 49, e CPC 16).
Erros mais comuns na depreciação contábil e como evitá-los
Boa parte dos problemas não vem de desconhecimento da norma, e sim de rotinas repetidas sem revisão. Estes quatro aparecem com frequência:
- 1. Não revisar vida útil e valor residual a cada exercício. A revisão é obrigatória no CPC 27. Manter os mesmos parâmetros indefinidamente não atende à norma.
- 2. Replicar a taxa fiscal na contabilidade sem análise. A taxa do Anexo III serve à apuração tributária. A vida útil contábil precisa refletir as condições reais de uso.
- 3. Não componentizar ativos com partes de vida útil distinta. Depreciar tudo pela mesma taxa descumpre o CPC 27 e distorce o resultado de cada período.
- 4. Iniciar a depreciação na data de aquisição. O marco correto é a disponibilidade para uso, não a data da nota fiscal.
Conclusão
Em suma, a depreciação contábil bem aplicada é parte estrutural da qualidade da informação contábil. Da vida útil ao método, cada decisão afeta o resultado, o patrimônio líquido e a apuração do Lucro Real. Tratá-la como rotina automática é o caminho mais curto para distorções difíceis de corrigir depois.
Por fim, para aprofundar o tema, veja os conteúdos do blog da Makro sobre baixa de ativo imobilizado e depreciação acelerada. No Sistema Makro, o cadastro do imobilizado vincula cada bem a um grupo com taxa anual definida, e o sistema gera a depreciação mensal com o evento contábil que você configurou, o que reduz o trabalho manual do fechamento.
Quer conhecer um sistema contábil completo e 100% web, com automações, IA contábil integrado e que vai te ajudar na sua rotina? Conheça o Plano Gratuito da Makro! Para experimentar, é só clicar abaixo e fazer seu cadastro!
Perguntas Frequentes
É a alocação sistemática do custo de um ativo imobilizado ao longo de sua vida útil estimada, conforme o CPC 27. Ela reduz o valor do bem no balanço e impacta o resultado do período — sem representar saída de caixa.
A depreciação contábil segue o CPC 27 e usa a vida útil real do bem, estimada pela empresa. A fiscal obedece às taxas fixadas pela Receita Federal (IN RFB nº 1.700/2017). Quando divergem, o ajuste entra no LALUR para fins de apuração do Lucro Real.
Terrenos, obras de arte, antiguidades, bens sujeitos à exaustão e bens com valor unitário igual ou inferior a R$ 1.200,00 — esses últimos podem ser lançados diretamente como despesa, conforme o art. 313 do Decreto nº 9.580/2018.
A partir do momento em que o bem está disponível para uso — no local e em condições de operação conforme o previsto pela administração. Esse é o critério estabelecido pelo item 55 do CPC 27, independentemente da data de aquisição.

 Gi, Gestora Inteligente